


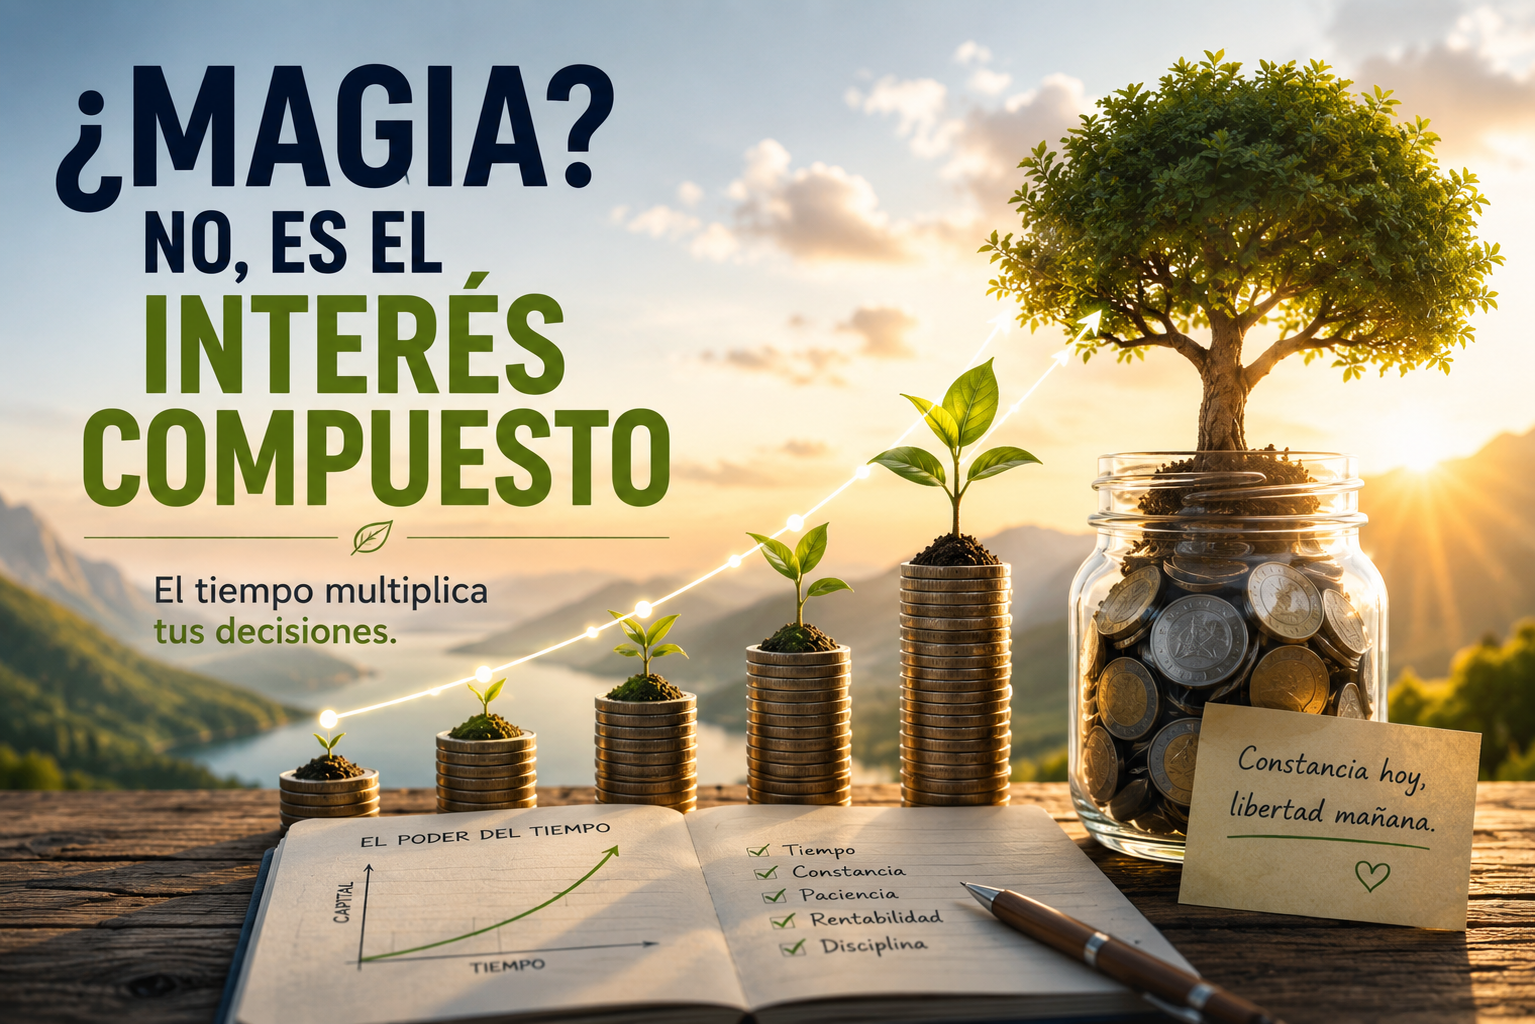
El interés compuesto consiste en generar rendimientos no solo sobre el capital inicialmente aportado, sino también sobre los rendimientos que se van acumulando y reinvirtiendo con el paso del tiempo.
A diferencia del interés simple, donde los rendimientos se calculan únicamente sobre el capital inicial, con el interés compuesto los propios rendimientos comienzan a generar nuevos rendimientos.
Y cuanto mayor sea el plazo, más evidente será su efecto.
“El interés compuesto es uno de los mejores aliados del inversor a largo plazo.”
Bien lo saben algunos ahorradores que contrataron hace décadas aquellas famosas —y hoy difícilmente repetibles— pólizas de jubilación con intereses técnicos garantizados del 4 % o incluso del 6 % anual, antes de descontar los gastos correspondientes.
Muchas de aquellas pólizas se contrataron con horizontes de 25 o 30 años. Al llegar su vencimiento, algunos clientes se sorprenden al comprobar cuánto del capital acumulado corresponde realmente a los rendimientos generados durante todos esos años.
La explicación está precisamente en el interés compuesto.
Cuando los rendimientos se van acumulando y generando a su vez nuevos rendimientos durante décadas, el crecimiento del capital deja de ser lineal. El tiempo multiplica el efecto de la rentabilidad.
Por eso el interés compuesto resulta especialmente importante para los jóvenes ahorradores e inversores: empezar antes permite disponer de algo que posteriormente es imposible recuperar, tiempo.
No obstante, el interés compuesto no hace milagros. Para aprovechar realmente su potencial hacen falta tres ingredientes: tiempo, constancia y rentabilidad.
Y, cuando hablamos de inversiones sujetas a mercados financieros, debemos añadir un cuarto: aceptar que la rentabilidad no está garantizada y que durante el camino existirán periodos de pérdidas y volatilidad.
FORMULA DEL INTERÉS COMPUESTO PARA UNA PRIMA ÚNICA
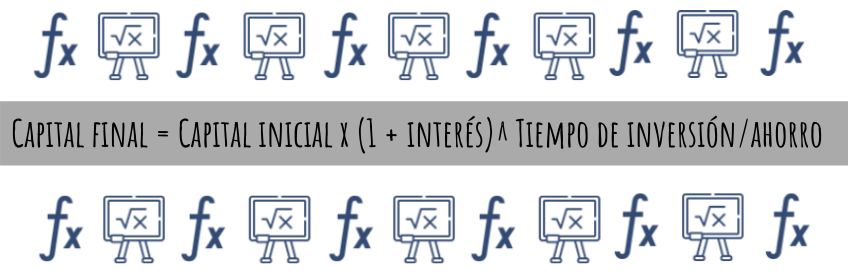
“El Interés Compuesto tiene un efecto exponencial en tus ahorros e inversiones.”
Por ejemplo, una inversión inicial de 10.000 €, con una rentabilidad hipotética media del 6 % anual durante 30 años, alcanzaría aproximadamente los 57.435 €, siempre que los rendimientos se reinvirtieran.
Es decir, sin realizar ninguna aportación adicional, los 10.000 € iniciales habrían generado aproximadamente 47.435 € de rendimiento.
“El verdadero potencial del interés compuesto aparece cuando damos tiempo a nuestros ahorros e inversiones.”
EJEMPLOS PRÁCTICOS
Los siguientes ejemplos son simulaciones matemáticas realizadas utilizando una rentabilidad hipotética constante del 6 % anual. No constituyen una previsión ni una garantía de rentabilidad futura. En una inversión real, la rentabilidad variará a lo largo del tiempo y también deberán tenerse en cuenta las comisiones, la fiscalidad y la inflación.
CASO 1 – INVERSIÓN EN FONDOS INDEXADOS
Supongamos que invertimos 400 € mensuales durante 30 años, sin realizar ninguna aportación inicial, y obtenemos una rentabilidad media equivalente al 6 % anual.
Durante esos 30 años habremos aportado de nuestro bolsillo:
400 € × 12 meses × 30 años = 144.000 €
Con una simulación de capitalización mensual equivalente al 6 % nominal anual, el capital acumulado sería aproximadamente de:
401.806 €
De esa cantidad:
- 144.000 € corresponden al dinero aportado.
- Aproximadamente 257.806 € procederían del rendimiento acumulado.
Es decir, después de 30 años, los rendimientos generados superarían ampliamente todo el dinero que nosotros mismos hemos aportado.
CASO 2 – INVERSIÓN EN FONDOS INDEXADOS
Ahora supongamos que comenzamos con 10.000 € y posteriormente invertimos 200 € mensuales durante 30 años, utilizando nuevamente una rentabilidad hipotética equivalente al 6 % anual.
Las aportaciones realizadas serían:
10.000 € iniciales + 72.000 € en aportaciones mensuales = 82.000 €
El capital final resultante de la simulación sería aproximadamente de:
258.871 €
De esa cantidad:
- 82.000 € serían aportaciones realizadas por el inversor.
- Aproximadamente 176.871 € serían rendimientos acumulados.
De nuevo, después de tres décadas, el dinero generado por la inversión sería más del doble del dinero aportado por el propio inversor.
EL TIEMPO IMPORTA MÁS DE LO QUE PARECE
Aquí está probablemente la enseñanza más importante del interés compuesto.
No solamente importa cuánto ahorras. Importa muchísimo cuándo empiezas a hacerlo.
Una persona joven quizá piense que invertir 100 € o 200 € mensuales servirá de poco. Sin embargo, disponer de 30 o 40 años para que esos ahorros permanezcan invertidos puede marcar una enorme diferencia.
Por el contrario, quien empieza mucho más tarde necesitará realizar aportaciones considerablemente superiores para intentar alcanzar un capital similar.
El tiempo perdido no puede recuperarse aumentando la rentabilidad sin asumir también un mayor riesgo.
NO OLVIDES LA INFLACIÓN, LOS GASTOS Y LOS IMPUESTOS
Las simulaciones anteriores sirven para comprender el funcionamiento matemático del interés compuesto, pero no debemos confundirlas con el resultado real de una inversión.
Una rentabilidad del 6 % no significa necesariamente incrementar nuestro poder adquisitivo un 6 % anual.
Debemos tener en cuenta:
- La inflación, que reduce el poder adquisitivo del dinero con el paso de los años.
- Los gastos y comisiones del producto utilizado para invertir.
- La fiscalidad aplicable cuando corresponda tributar por los rendimientos obtenidos.
- La volatilidad, ya que en inversiones de mercado no obtendremos exactamente la misma rentabilidad todos los años.
Por eso, cuando hablamos de inversiones a largo plazo, tan importante como buscar rentabilidad es controlar los costes, diversificar y mantener una estrategia coherente con nuestro perfil de riesgo y horizonte temporal.
EL INTERÉS COMPUESTO NECESITA TIEMPO
Para terminar, quédate con una idea:
El interés compuesto no necesita magia. Necesita tiempo.
Empezar pronto, ahorrar de forma periódica, reinvertir los rendimientos y evitar tomar decisiones continuamente intentando adivinar cuándo subirán o bajarán los mercados puede permitir aprovechar el efecto de la capitalización durante muchos años.
Esto no garantiza alcanzar la LIBERTAD FINANCIERA, pero sí constituye una de las herramientas más poderosas disponibles para construir patrimonio a largo plazo, ya sea mediante una estrategia de value investing o mediante una estrategia de inversión pasiva y diversificada.
Buenos días: Bueno este tipo de ahorro está estupendo pero con los ejemplos que has dado podias haber sujerido algún modo de rescatarlo sin que te sangren a la hora del vencimiento. Gracias
Hola Miguel, el artículo no trata de como rescatar los productos, pero para tu tranquilidad los ejemplos de Unit Linked que heMOS reflejado “no te sangrarán” en el rescate si es un UNIT LINKED-PIAS, para poder rescatarlo en forma de renta vitalicia. Saludos.
Hola Miguel, desconocemos la normativa de Portugal. Lo sentimos. Saludos.